Vous êtes à Bruxelles, vous commandez un café, puis le serveur vous demande si vous payez par Bancontact. Vous avez déjà vu ce nom sur un terminal ou sur une page de paiement, mais de quoi parle-t-on exactement ? D’une carte bancaire, d’une application, d’un réseau de paiement ? Un peu de tout cela, selon la situation.
Bancontact est un moyen de paiement très répandu en Belgique. Pour les habitants, il fait presque partie du décor ; pour les visiteurs et les acheteurs en ligne, il peut sembler moins familier. Voici comment il fonctionne, où l’utiliser et ce qu’il faut savoir avant de sortir sa carte ou son téléphone.
Bancontact, c’est quoi au juste ?
Bancontact est une marque et un réseau de paiement belge, principalement associé aux paiements par carte de débit. Le principe est simple : vous payez avec une carte liée à votre compte bancaire, et la somme est généralement prélevée directement sur celui-ci. Pas de crédit à rembourser le mois suivant, ni de petite enquête financière au moment de régler votre sandwich.
Le nom désigne à la fois un système de paiement utilisé par les banques et les commerçants, et une méthode de paiement que l’on peut choisir lors d’un achat. Il est fréquent de voir le logo Bancontact sur les terminaux de paiement, les sites marchands et les distributeurs automatiques en Belgique.
La carte Bancontact est souvent une carte de débit émise par une banque belge. Elle peut aussi porter d’autres logos, selon les services associés et la banque qui l’a délivrée. Les réseaux et les cartes évoluent : le plus fiable est donc de vérifier les logos présents sur votre carte et les conditions indiquées par votre établissement bancaire.
Comment fonctionne un paiement avec Bancontact ?
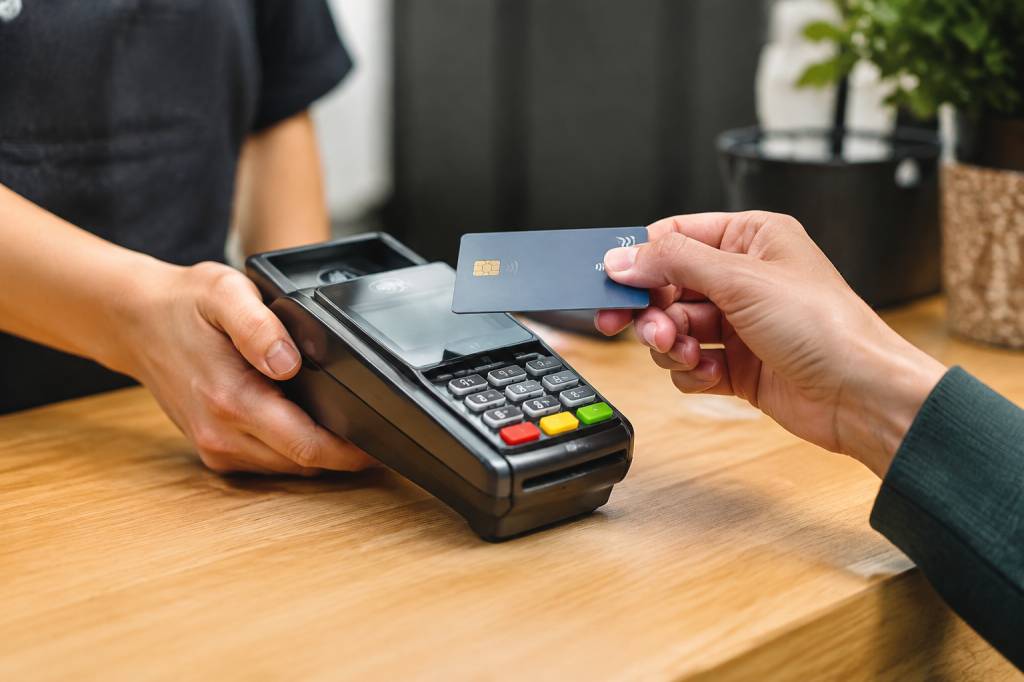
En magasin, le fonctionnement ressemble à celui d’un paiement par carte classique. Vous approchez la carte du terminal ou vous l’insérez, puis vous validez le paiement. Selon le montant, le terminal peut vous demander votre code confidentiel. Pour un paiement sans contact, il suffit souvent de présenter la carte quelques secondes.
Le commerçant transmet la demande de paiement au réseau, qui la vérifie auprès de votre banque. Si le paiement est autorisé, la transaction est confirmée. Vous repartez avec votre achat et, en principe, la somme est débitée de votre compte. Le tout prend moins de temps que de fouiller dans son sac à la recherche de monnaie exacte — à moins que le terminal ait décidé de redémarrer au pire moment.
Avec un téléphone ou une montre connectée, la démarche peut être similaire si votre carte est enregistrée dans un portefeuille numérique compatible. Vous payez alors en approchant votre appareil du terminal. Les possibilités dépendent de votre banque, de votre appareil et des services configurés.
-
Carte insérée : vous introduisez la carte et saisissez généralement votre code.
-
Sans contact : vous approchez la carte du terminal ; une validation supplémentaire peut être demandée selon les règles de sécurité.
-
Paiement mobile : vous utilisez un téléphone ou une montre configurés pour le paiement sans contact.
Bancontact en ligne et par code QR
Bancontact ne s’arrête pas aux boutiques physiques. De nombreux sites belges proposent cette option au moment de payer. Vous la sélectionnez dans la liste des moyens de paiement, puis vous suivez les instructions affichées. Selon le marchand et votre banque, vous pouvez être redirigé vers votre application bancaire, utiliser un lecteur de carte ou valider la transaction d’une autre manière.
Certains paiements se font également au moyen d’un code QR. Vous le scannez avec l’application indiquée, vérifiez le montant et le destinataire, puis confirmez. C’est pratique pour régler une commande ou transférer de l’argent sans recopier une longue série de chiffres. Pratique ne veut pas dire automatique : prenez toujours quelques secondes pour vérifier les informations avant de valider.
Les applications et les marques associées à Bancontact ont changé au fil du temps. Les services disponibles peuvent varier selon la banque, le commerçant et la version de l’application. Si vous voyez une interface ou un nom différent de celui dont vous vous souvenez, ce n’est pas forcément une anomalie : consultez les informations de votre banque ou les canaux officiels avant d’installer une application inconnue.
Pourquoi Bancontact est-il si populaire en Belgique ?
Parce qu’il répond à une habitude simple : payer directement depuis son compte bancaire, dans un système largement accepté par les commerçants belges. On le retrouve dans les grandes enseignes, mais aussi chez de nombreux petits commerces, dans certains restaurants et sur des sites de vente en ligne.
Pour le consommateur, l’intérêt est immédiat : la carte de débit permet de régler ses achats sans avoir à transporter beaucoup d’argent liquide. Pour le commerçant, proposer un moyen de paiement familier à sa clientèle facilite le passage en caisse. Et pour le visiteur, repérer le logo peut éviter la mauvaise surprise du « nous n’acceptons pas ce type de carte » au moment de payer.
Il existe toutefois une nuance importante : Bancontact est particulièrement ancré en Belgique, mais toutes les cartes portant ce logo ne fonctionneront pas forcément partout dans le monde. Une carte peut être utilisable à l’étranger grâce à un autre réseau associé, mais cela dépend de ses logos, des accords applicables et des réglages de la banque. Avant un voyage, mieux vaut vérifier les conditions de paiement et prévoir une solution de secours.
Bancontact est-il une carte de crédit ?
Non. Dans son usage courant, Bancontact est associé au paiement par carte de débit. La somme est prélevée sur le compte auquel la carte est liée, sous réserve du délai de traitement de la banque. Une carte de crédit fonctionne différemment : les achats sont généralement débités plus tard, selon le contrat souscrit.
La confusion vient du fait qu’une même carte peut porter plusieurs logos et permettre plusieurs types de transactions. Ce n’est donc pas seulement le plastique qui compte, mais le réseau utilisé pour le paiement et les caractéristiques du compte associé. Si vous souhaitez savoir si votre carte est une carte de débit ou de crédit, les documents de votre banque vous donneront une réponse plus précise que le logo aperçu à la caisse.
Combien coûte un paiement Bancontact ?
Pour un client, payer par Bancontact en magasin ne donne généralement pas lieu à des frais supplémentaires à chaque achat. Cela ne signifie pas que tous les services bancaires sont gratuits : certaines banques facturent une formule de compte, une carte, un retrait ou une opération particulière. Les tarifs dépendent de votre contrat et de votre banque.
En ligne, les frais éventuels doivent être vérifiés au moment de la commande. Le commerçant ne devrait pas vous surprendre avec un montant ajouté sans explication. Regardez le récapitulatif avant de confirmer : le prix du produit, la livraison et les éventuels frais doivent être clairement indiqués. Une vérification de quelques secondes vaut mieux qu’une mauvaise découverte sur le relevé bancaire.
Est-ce un moyen de paiement sûr ?
Bancontact s’appuie sur des mécanismes de validation bancaire et des mesures de sécurité, comme le code confidentiel, l’authentification dans une application ou la confirmation d’un paiement en ligne. Mais aucun système ne peut protéger quelqu’un qui valide lui-même une opération frauduleuse après avoir été manipulé. La vigilance reste donc utile, même quand le logo est familier.
-
Ne communiquez jamais votre code secret, même à une personne qui prétend appeler de votre banque.
-
Vérifiez le montant et le nom du bénéficiaire avant de confirmer un paiement ou un transfert.
-
Ne scannez pas un code QR dont l’origine vous paraît douteuse.
-
Pour un achat en ligne, contrôlez l’adresse du site et évitez de suivre un lien reçu dans un message inattendu.
-
En cas de perte ou de vol de votre carte, contactez immédiatement votre banque ou le service d’opposition indiqué par celle-ci.
Un scénario fréquent mérite d’être rappelé : une personne vous appelle en prétendant vouloir « sécuriser » votre compte et vous demande de confirmer une opération. Si une validation apparaît sur votre téléphone alors que vous n’êtes pas en train de payer, refusez-la. Une notification bancaire n’est pas une formalité décorative ; elle sert précisément à vous demander votre accord.
Que faire en cas de paiement refusé ou d’erreur ?
Un paiement refusé ne signifie pas automatiquement que votre carte est bloquée. Le problème peut venir d’un solde insuffisant, d’un plafond atteint, d’un terminal momentanément hors service, d’une carte expirée ou d’un réglage de sécurité. Réessayez une fois si la situation semble simplement technique, puis consultez votre application bancaire ou contactez votre banque si le refus persiste.
Si le terminal affiche un message d’erreur mais que le montant apparaît tout de même sur votre compte, ne payez pas une deuxième fois sans vérifier. Il peut s’agir d’une opération en attente ou d’une autorisation temporaire, qui sera ensuite annulée ou régularisée. Gardez le reçu et demandez au commerçant de vérifier la transaction. Pour un débit qui vous semble réellement injustifié, votre banque pourra vous indiquer la procédure de contestation adaptée.
En cas de paiement en ligne, conservez également la confirmation de commande et les échanges avec le vendeur. Bancontact facilite le paiement, mais ne remplace pas les démarches nécessaires si une commande n’arrive jamais ou si le commerçant ne respecte pas ses engagements.
Bancontact pour les visiteurs et les achats à l’étranger
Vous n’avez pas de compte bancaire belge ? Vous ne pourrez pas forcément utiliser Bancontact comme un résident disposant d’une carte compatible. La disponibilité dépend de votre carte, de votre banque et du commerçant. Avant de partir en Belgique, vérifiez si votre carte fonctionne à l’étranger et si elle est acceptée par les terminaux locaux. Une carte internationale ou un autre moyen de paiement peut être nécessaire.
À l’inverse, si vous possédez une carte Bancontact et voyagez hors de Belgique, ne partez pas du principe que le logo suffira partout. Regardez les autres réseaux inscrits sur la carte et consultez les conditions de votre banque concernant les paiements à l’étranger, les plafonds et les éventuels frais de conversion.
Bancontact, en bref
Bancontact est un moyen de paiement belge très courant, surtout lié aux cartes de débit. Il permet de payer en magasin, sur certains sites marchands et, selon les services proposés, au moyen d’un téléphone ou d’un code QR. Son principal atout est sa simplicité : le paiement est directement associé à un compte bancaire et largement reconnu en Belgique.
Gardez simplement trois réflexes en tête : vérifiez que votre carte et votre banque sont compatibles, contrôlez toujours le montant avant de confirmer et consultez les conditions de votre compte pour connaître les frais éventuels. Après cela, vous pourrez payer votre café sans vous demander si Bancontact est le nom d’une carte, d’une application ou d’un cousin belge de votre terminal. La réponse, comme souvent avec les paiements, dépend du contexte — mais vous voilà désormais mieux équipé pour le reconnaître.
Auteur/autrice

julien@kgroup.fr
Publications similaires
Cross selling et up selling : les stratégies pour développer vos ventes en ligne
Un client ajoute un ordinateur à son panier. Faut-il lui proposer une souris adaptée, un étui de protection ou un modèle plus...
Lire la suite
PayPlug avis : notre analyse de cette solution de paiement en ligne
Choisir une solution de paiement en ligne, c’est un peu comme choisir la serrure de sa boutique : on espère ne jamais...
Lire la suite
Buyers persona : comment mieux comprendre ses clients pour mieux vendre
Vendre davantage ne consiste pas forcément à parler plus fort, à publier tous les jours ou à multiplier les promotions. Bien souvent,...
Lire la suite
Up selling : comment augmenter le panier moyen sans perdre ses clients
Augmenter le montant moyen des achats, c’est tentant. Mais si chaque commande se transforme en parcours d’obstacles couvert de fenêtres surgissantes et...
Lire la suite
Méthode de paiement : comment choisir la solution la plus adaptée à vos besoins
Au moment de payer, nous avons rarement envie de mener une enquête approfondie. On sort la carte, on approche le téléphone, on...
Lire la suite
Accepter une offre sur Leboncoin : les étapes à suivre
Une notification Leboncoin vient d’arriver : un acheteur vous propose un prix pour votre objet. Bonne nouvelle ? Peut-être. Avant de cliquer...
Lire la suite