Vous avez retrouvé une carte Maestro au fond de votre portefeuille, ou votre banque vous annonce qu’elle va la remplacer ? Pas de panique : cette carte de débit a rendu service à des millions de clients, mais elle laisse progressivement sa place à des solutions plus récentes. Voici comment elle fonctionne, ce qu’elle permet réellement et quelles alternatives envisager aujourd’hui.
Qu’est-ce qu’une carte Maestro ?
Maestro est un réseau de paiement par carte associé à Mastercard. Lancé dans les années 1990, il a surtout été utilisé pour les cartes de débit, notamment en Europe. La carte était directement liée à un compte bancaire : lors d’un achat, la somme était généralement prélevée sur le compte, sans passer par une réserve de crédit.
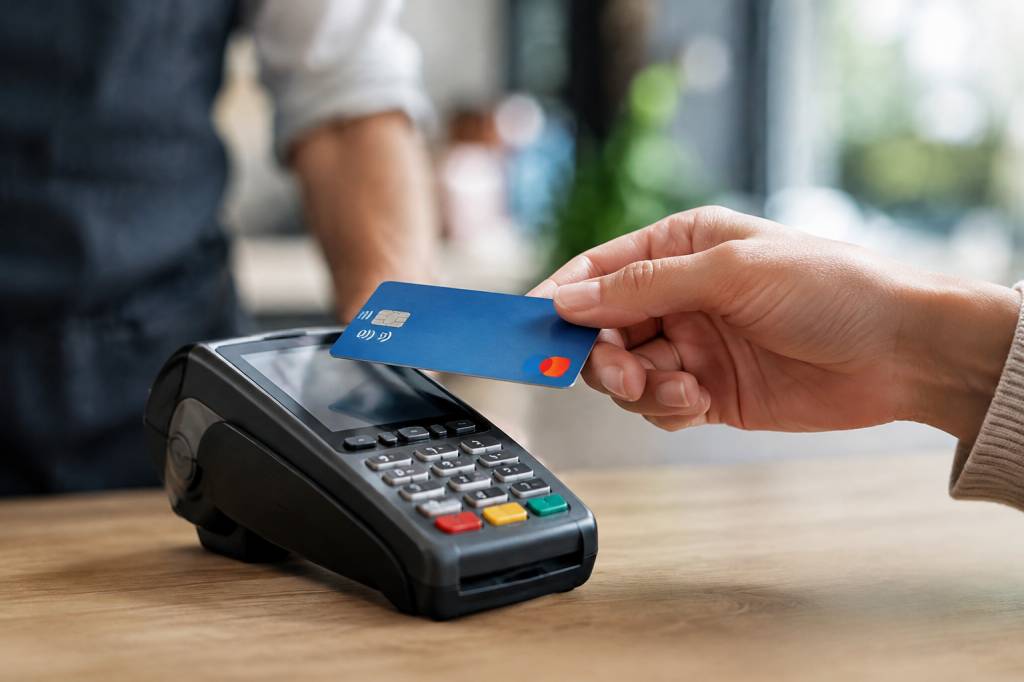
Le fonctionnement est donc assez simple. Vous payez chez un commerçant équipé, en insérant ou en approchant votre carte du terminal. Selon les paramètres de la carte et du compte, vous saisissez un code confidentiel ou validez le paiement sans contact. La transaction est ensuite vérifiée par la banque, qui peut l’accepter ou la refuser.
Le mot important, ici, est « débit ». Contrairement à une carte de crédit, une carte Maestro ne donne pas automatiquement accès à une somme empruntée. Elle permet de dépenser l’argent disponible sur le compte, dans la limite des plafonds fixés par la banque. Certaines banques autorisent toutefois un découvert : celui-ci dépend du contrat bancaire, pas du réseau Maestro lui-même.
Comment se déroule un paiement ?
Au moment de régler un achat, le terminal transmet une demande d’autorisation. La banque vérifie notamment que la carte est valide, que le compte peut couvrir l’opération et que le plafond de paiement n’est pas dépassé. Si tout est en ordre, le paiement est accepté. Le montant est alors débité immédiatement ou apparaît très rapidement sur le compte, selon les modalités de la banque.
Un exemple concret : vous achetez un déjeuner à 18 euros. Si votre solde est suffisant et que vous n’avez pas atteint votre plafond, le paiement passe. Si votre compte est trop bas, la carte peut être refusée, même si vous êtes encore loin de votre plafond mensuel. Le terminal ne fait pas de psychologie ; il applique les règles prévues.
Comme pour les autres cartes, le paiement sans contact dépend du modèle de carte, du terminal et des règles de sécurité en vigueur. Pour certains montants ou après plusieurs transactions sans contact, le terminal peut demander une insertion de la carte et le code confidentiel. Cette vérification vise à limiter les risques en cas de perte ou de vol.
Les avantages qui ont fait son succès
-
Un accès direct au compte. Les dépenses sont généralement prélevées sur le compte courant, ce qui facilite le suivi du budget et évite de confondre débit et crédit.
-
Une utilisation pratique au quotidien. Dans les commerces équipés et aux distributeurs acceptant le réseau, elle permet de payer ou de retirer de l’argent selon les conditions de la banque.
-
Une carte souvent proposée avec un compte bancaire. Maestro a longtemps été une solution courante pour les cartes de débit, notamment dans plusieurs pays européens.
-
Un cadre de dépenses maîtrisable. Les plafonds de paiement et de retrait, ainsi que les éventuelles limites liées au solde, aident à encadrer les opérations.
Pour une personne qui utilise surtout sa carte dans les commerces et préfère éviter le crédit, le principe reste facile à comprendre : on paie avec son compte, et l’on surveille ce qui en sort. Cela ne remplace pas un budget, hélas, mais c’est déjà un bon début.
Les limites à connaître
La principale limite de Maestro a longtemps concerné les achats en ligne. Certaines cartes pouvaient être utilisées sur internet, mais la compatibilité variait selon la carte, la banque et le site marchand. Un commerçant en ligne pouvait accepter Mastercard sans pour autant prendre en charge une carte Maestro donnée. Le logo d’un réseau ne garantit pas que chaque carte associée fonctionnera partout.
À l’étranger, l’acceptation dépend également des équipements et des habitudes locales. Dans de nombreux endroits, la carte pouvait être utilisée chez les commerçants équipés du réseau. Mais un petit commerce, un automate ou un service de réservation pouvait exiger une autre carte. Avant un départ, mieux vaut vérifier auprès de sa banque les frais, les plafonds et les conditions d’utilisation hors de France. Garder une solution de paiement de secours reste prudent : une carte refusée à l’heure de payer l’hôtel transforme vite un voyage tranquille en épisode de gestion de crise.
Enfin, Maestro ne doit pas être confondue avec une carte de crédit, ni avec une garantie de paiement universelle. La disponibilité des fonds, les plafonds et les autorisations de paiement dépendent du contrat bancaire. Pour une location de voiture ou une réservation nécessitant une préautorisation, le prestataire peut exiger une carte répondant à des critères précis. Il faut alors vérifier les conditions avant de réserver.
Maestro disparaît-elle ?
Mastercard a engagé la transition de Maestro vers d’autres cartes de débit, notamment Debit Mastercard. Depuis le 1er juillet 2023, les banques ne peuvent plus émettre de nouvelles cartes Maestro dans le cadre de ce changement. Les cartes déjà en circulation ne se sont pas pour autant désactivées du jour au lendemain : elles restent utilisables jusqu’à leur expiration, selon les conditions de l’émetteur. Le remplacement intervient généralement lorsque la carte arrive à échéance, ou selon le calendrier annoncé par la banque.
En pratique, la date de remplacement dépend donc de votre carte et de votre établissement. Si vous possédez encore une Maestro, consultez sa date d’expiration et les messages de votre banque. Celle-ci vous précisera la carte qui prendra le relais et les éventuelles différences de fonctionnement. Inutile de découper votre carte actuelle sous le coup de l’actualité : tant qu’elle est valide et que la banque ne vous a pas donné d’instruction contraire, elle peut continuer à fonctionner.
Quelles alternatives à Maestro ?
La solution la plus fréquente est une carte de débit Mastercard. Elle reste liée au compte bancaire, mais elle est conçue pour être utilisable sur un plus grand nombre de sites et de terminaux compatibles avec le réseau Mastercard. Cela ne signifie pas que chaque achat sera accepté : les règles de la banque, les plafonds et les contrôles de sécurité s’appliquent toujours.
Autre possibilité : une carte de débit Visa. Elle fonctionne sur le réseau Visa et permet, selon le contrat, de payer en magasin, en ligne et à l’étranger. Entre Visa et Mastercard, le meilleur choix dépend surtout des conditions proposées par votre banque et de vos habitudes. Pour la plupart des achats courants, l’essentiel est de vérifier les frais, les plafonds et les services associés, plutôt que de chercher un logo qui aurait des pouvoirs magiques.
Il existe aussi les cartes prépayées, que l’on crédite d’un montant défini à l’avance. Elles peuvent aider à maîtriser certaines dépenses ou servir de moyen de paiement séparé. Elles ne conviennent toutefois pas à tous les usages : frais, plafonds, possibilités de retrait et acceptation varient selon l’offre.
Enfin, certains établissements proposent des cartes à débit différé ou des cartes de crédit. Elles peuvent être utiles pour des besoins particuliers, mais leur fonctionnement et leurs risques diffèrent d’une carte de débit classique. Le débit différé regroupe les achats avant de les prélever à une date donnée ; une carte de crédit peut, elle, impliquer un crédit renouvelable ou une autre forme d’emprunt. Avant de choisir, lisez les conditions et vérifiez le coût total. La souplesse est appréciable, jusqu’au moment où l’on oublie que la facture, elle, n’a rien oublié.
Comment choisir sa nouvelle carte ?
Avant d’accepter le remplacement proposé, prenez quelques minutes pour comparer les éléments qui auront un effet concret sur votre quotidien :
-
Les frais. La carte est-elle incluse dans votre offre bancaire ? Des commissions s’appliquent-elles aux paiements ou aux retraits à l’étranger ?
-
Les plafonds. Les limites de paiement et de retrait correspondent-elles à vos besoins, notamment lors des vacances ou des dépenses importantes ?
-
Les achats en ligne. La carte permet-elle les paiements sur internet et propose-t-elle une validation renforcée dans l’application de la banque ?
-
Les paiements hors de France. Vérifiez les pays et les types de commerçants où elle est acceptée, ainsi que les frais de conversion éventuels.
-
Les services annexes. Assurances, assistance, blocage temporaire dans l’application et alertes de paiement peuvent faire une différence selon vos usages.
Le bon réflexe consiste à demander à votre banque ce qui change précisément entre votre Maestro et la nouvelle carte : débit immédiat ou différé, frais, plafonds, paiement sans contact et utilisation à l’étranger. Un nom plus récent sur le plastique ne suffit pas à décrire les conditions du contrat.
Quelques réflexes pour utiliser sa carte en sécurité
Les précautions habituelles restent valables, quelle que soit la carte. Ne communiquez jamais votre code confidentiel, même à une personne qui prétend appeler de la banque. Pour un achat en ligne, vérifiez l’adresse du site et n’approuvez que les paiements que vous avez initiés. Si votre carte disparaît, faites opposition sans attendre et consultez les dernières opérations sur votre compte.
Activez les notifications de paiement si votre banque les propose. Elles permettent de repérer rapidement une opération inconnue et de garder un œil sur ses dépenses. En voyage, notez le numéro d’assistance de l’établissement bancaire dans un endroit séparé de votre portefeuille. Si le téléphone et la carte décident de prendre des vacances ensemble, vous serez content d’avoir anticipé.
Ce qu’il faut retenir avant de changer de carte
Maestro est une carte de débit qui a permis de payer et de retirer de l’argent sur de nombreux réseaux, avec un fonctionnement directement lié au compte bancaire. Ses principales limites concernaient une acceptation parfois moins régulière en ligne ou à l’étranger, ainsi que des différences d’un émetteur à l’autre.
La transition vers des cartes comme Debit Mastercard explique pourquoi votre banque peut vous proposer un remplacement. Pour savoir si la nouvelle carte vous conviendra, vérifiez surtout ses frais, ses plafonds et ses conditions d’utilisation. Au fond, une bonne carte bancaire n’est pas celle qui porte le nom le plus impressionnant : c’est celle qui fonctionne là où vous en avez besoin, sans mauvaise surprise au relevé.
Auteur/autrice

julien@kgroup.fr
Publications similaires
Commission sur carte bancaire : comment comprendre les frais appliqués à vos paiements
Vous payez un café sans contact, commandez une paire de chaussures en ligne, puis consultez votre relevé bancaire : le montant est...
Lire la suite
Le 04 24 démarchage : comment reconnaître ces appels commerciaux ?
Un appel s’affiche sur votre écran : 04 24…. Vous décrochez, et une voix vous propose une meilleure offre d’énergie, une isolation...
Lire la suite
0970 payant ou gratuit : comment connaître le coût de l’appel ?
Un appel en 0970 s’affiche sur votre écran. Vous hésitez avant de décrocher ou de rappeler : est-ce un numéro surtaxé, un...
Lire la suite
04 24 indicatif : à quelle région correspond ce numéro de téléphone ?
Vous avez reçu un appel commençant par 04 24 et vous vous demandez immédiatement d’où vient ce numéro ? Rassurez-vous, vous n’êtes...
Lire la suite
Presse electronique france : comment choisir les meilleures sources d’information en ligne
Choisir une bonne source d’information en ligne, aujourd’hui, c’est un peu comme tenter de trouver un café calme un lundi matin :...
Lire la suite
Une des magazines à suivre cette année
Il y a des magazines qu’on feuillette par habitude, et puis il y a ceux qui donnent l’impression d’avoir une demi-seconde d’avance...
Lire la suite