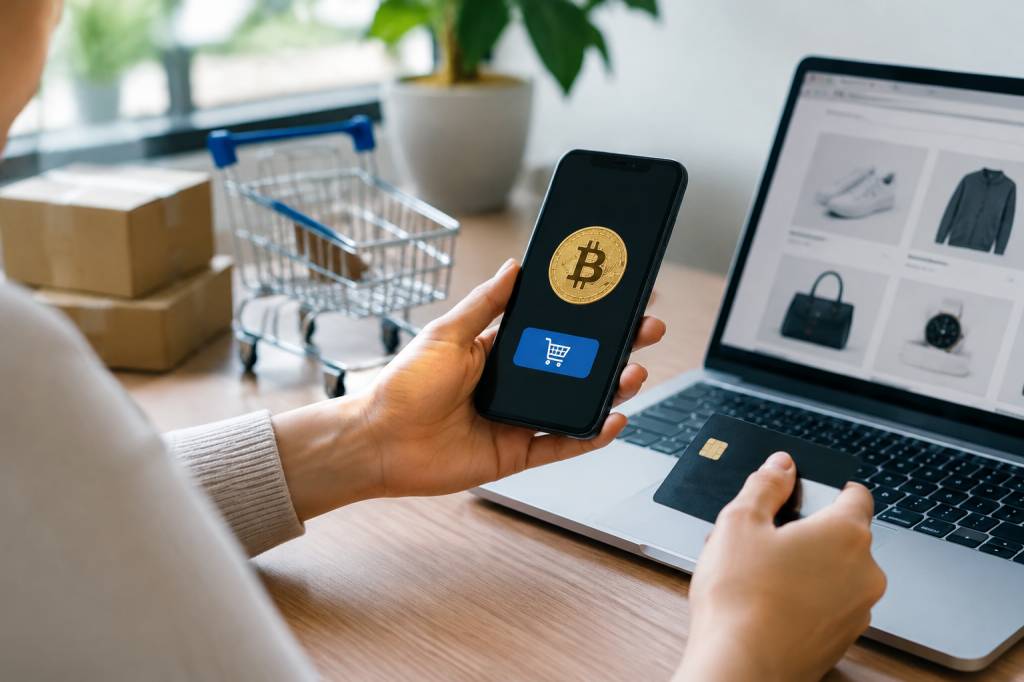
Un achat en ligne tient parfois à un détail : le numéro de carte bancaire que l’on hésite à enregistrer, le code de validation reçu trop tard ou cette interminable page de paiement qui semble avoir été conçue pour tester notre patience. Le « token commerce » promet de rendre ces étapes plus simples et plus sûres. Derrière ce nom un peu technique se cache une idée assez concrète : remplacer certaines données sensibles par des jetons numériques qui permettent d’effectuer une transaction sans exposer directement les informations de paiement.
Le principe ne relève ni de la magie ni nécessairement des cryptomonnaies. Il s’agit d’une évolution des moyens de paiement et des services associés, qui peut transformer la manière d’acheter, de s’abonner ou de régler un achat sur internet. Comment fonctionne ce système ? Qu’est-ce qu’il change pour les clients et les commerçants ? Et faut-il lui confier les clés de son portefeuille numérique ? Faisons le point, sans sortir le dictionnaire des ingénieurs.
Un jeton numérique à la place des données sensibles
Lors d’un paiement classique par carte, des informations comme le numéro de carte, la date d’expiration et parfois le cryptogramme servent à autoriser la transaction. Si ces données sont enregistrées par un service marchand ou interceptées lors d’une attaque, elles peuvent être détournées. C’est l’une des raisons pour lesquelles les sites de vente investissent dans la sécurisation des paiements.
La tokenisation consiste à remplacer une donnée sensible par un jeton numérique. Ce jeton peut prendre la forme d’une suite de caractères qui ne révèle pas, à elle seule, le numéro réel de la carte. Un organisme spécialisé conserve la correspondance entre le jeton et les données de paiement, dans un environnement sécurisé. Le commerçant reçoit le jeton pour traiter la transaction, mais ne détient pas nécessairement les informations bancaires complètes.
Imaginez que vous laissiez un vestiaire garder votre manteau. On vous remet un ticket : ce ticket permet de retrouver votre affaire, mais il ne contient pas le manteau lui-même. Le jeton joue un rôle comparable. Il sert de clé de remplacement pour une opération précise, sans afficher directement les informations qu’il protège.
Cette analogie a ses limites, bien sûr : un paiement implique des vérifications, des réseaux bancaires et plusieurs acteurs. Mais elle résume l’essentiel. Un jeton n’est pas forcément un objet que l’on possède ou que l’on échange librement. Dans le commerce en ligne, il sert d’abord à identifier de façon sécurisée un moyen de paiement ou une autorisation.
Ce qui change au moment de payer
Le token commerce peut intervenir à plusieurs étapes du parcours d’achat. Vous en avez peut-être déjà croisé les effets sans voir le mot « jeton » apparaître à l’écran. Lorsque vous payez avec un portefeuille numérique sur votre téléphone, par exemple, le numéro réel de la carte n’est pas toujours communiqué au commerçant. Un identifiant de paiement sécurisé peut être utilisé à sa place.
La même logique peut s’appliquer à une carte enregistrée pour de futurs achats. Au lieu de conserver directement des données bancaires exploitables, le marchand peut s’appuyer sur un jeton. Pour le client, l’expérience paraît familière : il sélectionne son moyen de paiement et confirme. Pour les systèmes en coulisses, la transaction repose sur un substitut sécurisé aux données originales.
Les jetons peuvent aussi être liés à un appareil, à un commerçant ou à un usage précis. Cette limitation compte : si un jeton est compromis, il peut être plus facile de le désactiver ou de le remplacer sans devoir changer la carte bancaire elle-même. C’est un avantage appréciable. Personne ne rêve de passer sa soirée à mettre à jour ses coordonnées sur tous ses services après un incident de sécurité.
Selon les solutions, des éléments supplémentaires peuvent contribuer à vérifier la transaction : authentification sur le téléphone, code temporaire, reconnaissance biométrique ou contrôle du contexte de l’achat. La tokenisation ne remplace pas forcément ces mesures. Elle s’intègre à un ensemble de protections destinées à réduire les risques et à confirmer que la personne qui paie est bien autorisée à le faire.
Des achats plus fluides, surtout quand on revient
Le premier bénéfice visible pour le client est souvent la simplicité. Lorsqu’un moyen de paiement est enregistré de façon sécurisée, un achat répété peut demander moins d’étapes. Cela facilite les commandes sur un téléphone, où remplir un formulaire avec de petits boutons relève parfois du sport de précision.
Prenons un exemple banal : vous commandez des croquettes pour votre chat chaque mois. Si le commerçant utilise un système de paiement par jeton, il peut être possible de régler les commandes suivantes sans ressaisir toutes les informations de votre carte. Le marchand s’appuie sur une autorisation et un identifiant sécurisé, tandis que vous gardez la main sur votre compte et vos préférences. Le confort n’est réel que si la désactivation reste simple : un abonnement pratique ne doit pas se transformer en colocataire dont on n’arrive plus à se débarrasser.
Les achats en plusieurs étapes peuvent également devenir plus cohérents. Un client commence sur son ordinateur, puis reprend sa commande sur son téléphone. Des systèmes bien intégrés peuvent reconnaître son moyen de paiement ou son portefeuille numérique et éviter de lui faire recommencer tout le parcours. L’objectif est de supprimer les frictions inutiles, pas les contrôles indispensables.
Pour les commerçants, une expérience de paiement plus fluide peut limiter les paniers abandonnés. Chaque écran supplémentaire est une occasion de perdre un client : mot de passe oublié, carte refusée, formulaire peu lisible… Un paiement plus simple peut donc améliorer les ventes, à condition que la sécurité et la clarté restent au rendez-vous.
Une protection utile, mais pas une armure invincible
La tokenisation réduit l’exposition des données de paiement. Si un commerçant ne conserve pas le numéro réel de carte, une intrusion dans son système peut révéler moins d’informations directement utilisables. Cela ne signifie pas que les risques disparaissent. Un jeton mal protégé, un compte client piraté ou une transaction frauduleuse restent possibles.
Il faut aussi distinguer plusieurs problèmes. La tokenisation protège certaines données au moment où elles sont utilisées ou stockées. Elle n’empêche pas un escroc de vous envoyer un faux message imitant votre banque. Elle ne bloque pas automatiquement une commande passée depuis un compte auquel un tiers aurait accédé. Et elle ne garantit pas qu’un site marchand soit honnête. Le cadenas d’un paiement sécurisé ne transforme pas une boutique douteuse en commerce de confiance.
La vigilance habituelle reste donc nécessaire : vérifier l’adresse du site, se méfier des messages pressants, utiliser des mots de passe robustes et activer la validation des paiements lorsque cette option est proposée. En cas de doute, mieux vaut ouvrir directement l’application officielle de sa banque plutôt que cliquer sur un lien reçu par courriel ou message téléphonique.
Autre point important : les jetons ne fonctionnent pas tous de la même façon. Leur niveau de protection dépend du système utilisé, des acteurs qui le gèrent et des règles d’accès. Le mot « token » ne suffit donc pas à prouver qu’une solution est sûre. Comme souvent dans le numérique, la technologie compte, mais sa mise en œuvre compte tout autant.
Le jeton n’est pas forcément une cryptomonnaie
La confusion est compréhensible : le mot « jeton » est aussi employé dans l’univers des cryptomonnaies et des chaînes de blocs. Pourtant, un jeton de paiement utilisé pour protéger une carte bancaire n’est pas nécessairement une cryptomonnaie. Il ne représente pas forcément une valeur que l’on peut acheter, vendre ou transférer librement.
Dans le premier cas, le jeton sert principalement de substitut sécurisé à une donnée de paiement. Dans le second, un jeton numérique peut représenter une unité de valeur, un droit ou un actif inscrit sur une chaîne de blocs. Certains projets cherchent à rapprocher ces usages, mais ils répondent à des objectifs différents. Confondre les deux, c’est un peu comme confondre un ticket de vestiaire et un billet de banque : les deux sont des morceaux de papier, mais ils ne paient pas le dîner.
Cette distinction est utile lorsqu’un service présente son offre comme une nouvelle forme de commerce numérique. Il vaut mieux demander ce que le jeton représente, qui le contrôle, comment il est utilisé et ce qui se passe en cas de perte ou de litige. Un vocabulaire impressionnant ne remplace pas des réponses simples.
De nouvelles possibilités pour les commerçants
Les entreprises peuvent utiliser les jetons pour gérer des paiements récurrents, des remboursements ou des moyens de paiement enregistrés sans multiplier les copies de données sensibles. Cela peut simplifier certaines opérations, notamment pour les plateformes qui gèrent plusieurs services ou des achats réguliers.
La tokenisation peut également s’intégrer à des programmes de fidélité ou à des services numériques. Un identifiant sécurisé peut permettre de reconnaître un client, d’associer une récompense à un achat ou d’appliquer une offre personnalisée. Là encore, tout dépend des données collectées et de la manière dont elles sont utilisées. Une expérience personnalisée peut être agréable ; une publicité qui semble deviner chaque pensée du client l’est nettement moins.
Pour les petites entreprises, l’enjeu n’est pas nécessairement de construire leur propre système. Elles peuvent s’appuyer sur un prestataire de paiement qui propose déjà des mécanismes de tokenisation. Il reste toutefois important de comparer les coûts, les fonctionnalités, les conditions de sécurité et la facilité de récupération des données en cas de changement de fournisseur. Une solution pratique aujourd’hui ne devrait pas devenir une prison technique demain.
Les questions à se poser avant d’adopter ces usages
Les clients peuvent garder quelques réflexes simples lorsqu’ils paient en ligne avec un portefeuille numérique ou enregistrent une carte :
-
Vérifier que le commerçant et le service de paiement sont identifiables et disposent de coordonnées claires.
-
Consulter les paramètres de son portefeuille ou de son compte pour savoir quels moyens de paiement sont enregistrés.
-
Activer les notifications de transaction afin de repérer rapidement une opération inhabituelle.
-
Lire les conditions d’un paiement récurrent et vérifier comment l’arrêter.
-
Contacter sa banque sans attendre si une transaction paraît suspecte.
Les commerçants, de leur côté, doivent expliquer clairement ce qui est conservé, par qui et dans quel but. Ils doivent aussi prévoir une procédure en cas de fraude ou de litige. Un système sophistiqué n’a que peu de valeur si le client ne comprend pas comment obtenir de l’aide.
Un commerce plus discret en coulisses
Le token commerce transforme les achats en ligne en agissant surtout là où le client ne regarde pas : dans les échanges entre le marchand, le prestataire de paiement et les réseaux concernés. En remplaçant certaines données sensibles par des identifiants sécurisés, il peut réduire l’exposition des informations bancaires, rendre les paiements répétés plus simples et aider les entreprises à mieux gérer leurs transactions.
Pour le consommateur, le meilleur système est souvent celui qui se fait oublier : un paiement rapide, compréhensible et accompagné de contrôles solides. Mais la simplicité ne doit jamais masquer les règles du jeu. Savoir qui détient les informations, comment désactiver un moyen de paiement et à qui s’adresser en cas de problème reste essentiel.
La prochaine fois qu’un achat se réglera en un geste, il y aura peut-être un jeton au travail derrière le bouton. Pas besoin de le collectionner ni de lui donner un nom. Il suffit de savoir qu’il peut rendre le commerce en ligne plus fluide, à condition de ne pas confondre innovation et sécurité automatique.
Auteur/autrice

julien@kgroup.fr
Publications similaires
Frais de carte bancaire pour les commerçants : comment les réduire ?
Un paiement par carte de quelques euros, puis un autre, puis des dizaines dans la journée : côté client, le geste paraît...
Lire la suite
Outils de la fidélisation : comment les choisir pour renforcer la relation client ?
Un client satisfait revient parfois. Un client qui se sent reconnu, lui, a de bonnes raisons de revenir. La nuance paraît légère,...
Lire la suite
Bancontact c’est quoi : comprendre ce moyen de paiement belge
Vous êtes à Bruxelles, vous commandez un café, puis le serveur vous demande si vous payez par Bancontact. Vous avez déjà vu...
Lire la suite
Cross selling et up selling : les stratégies pour développer vos ventes en ligne
Un client ajoute un ordinateur à son panier. Faut-il lui proposer une souris adaptée, un étui de protection ou un modèle plus...
Lire la suite
PayPlug avis : notre analyse de cette solution de paiement en ligne
Choisir une solution de paiement en ligne, c’est un peu comme choisir la serrure de sa boutique : on espère ne jamais...
Lire la suite
Buyers persona : comment mieux comprendre ses clients pour mieux vendre
Vendre davantage ne consiste pas forcément à parler plus fort, à publier tous les jours ou à multiplier les promotions. Bien souvent,...
Lire la suite